


Curtailment: Cos’è, Quanto Costa, Quanto Può Crescere, Come Può Essere Limitato.
28-10-2026
EFFETTI DELL’ALEATORIETA’ DELLE FER (1)
di:
Giovanni Brussato Ogni confronto del costo dell’energia da diverse fonti basato sui prezzi all’ingrosso del kWh lascia il tempo che trova: l’esperienza dei paesi che più hanno investito in fonti rinnovabili aleatorie rivela che i costi di stabilizzazione della rete costituiscono una variante decisiva di quelli del sistema elettrico. Un approfondimento in due puntate: prima il curtailment e poi le batterie.
In Copertina: Immagine Amici della Terra
Immaginiamo un'area della Puglia in cui siano installati 5 gigawatt (GW) di impianti eolici e fotovoltaici con una capacità della rete elettrica di trasportare l’energia prodotta verso altre aree del sistema elettrico pari a 4 GW. In alcune ore, molto favorevoli alla produzione, possono esserci, ad esempio, 4,5 GW di produzione a fronte di 0,5 GW di domanda locale. Il sistema dovrebbe esportare circa 4 GW: siamo al limite.
Quando superiamo questo limite si verifica ciò che viene definito “curtailment”: la limitazione, fino all’eventuale distacco, della produzione di un impianto elettrico, resa necessaria dall’impossibilità temporanea della rete e del sistema elettrico di assorbirla o trasferirla in condizioni di sicurezza.
Se negli anni successivi aggiungessimo altri 3 GW di FER intermittenti senza aumentare significativamente la capacità della rete di trasportare energia o nuovi accumuli, nelle ore favorevoli la produzione potrebbe salire molto oltre la capacità di esportazione dell’area. A quel punto il curtailment potrebbe crescere più che proporzionalmente rispetto alla capacità installata. Se insieme ai nuovi impianti entrassero in servizio nuove linee di alta tensione (AT), rinforzi delle stazioni, BESS e maggiore capacità di trasferimento, l'aumento del curtailment potrebbe essere molto inferiore. Ovviamente, queste soluzioni non sono gratuite, ma hanno un costo che vedremo in un prossimo articolo.
L’energia soggetta a curtailment viene remunerata?
In parte sì ed in parte no.
La logica è: si remunera l’energia che l’impianto avrebbe potuto produrre ma non ha prodotto perché Terna ne ha ordinato la riduzione. Non basta quindi una generica perdita di produzione.
Per ciascun intervallo di 15 minuti il GSE calcola l’MPRIN cioè la Mancata Produzione da fonti Rinnovabili Non programmabili in funzione dell’energia producibile. Si tratta di un calcolo basato su più termini: sull’energia producibile (basata sulla disponibilità della fonte, sui dati dell’impianto, misure e indisponibilità), sulla produzione effettivamente consegnata alla rete e sulla produzione massima consentita dall’ordine di modulazione di Terna. Questo dato viene poi moltiplicato per un indice di affidabilità (IA), che riduce il riconoscimento economico se l’impianto non rispetta correttamente gli ordini. L’importo così riconosciuto viene valorizzato al prezzo zonale dell’energia relativo allo stesso intervallo: se l’impianto poteva produrre 10 MWh, Terna lo ha limitato a 4 MWh e l’impianto ha correttamente immesso 4 MWh, la mancata produzione riconosciuta è di 6 MWh. Con prezzo zonale di 70 €/MWh riceve 420 euro, salvo l’eventuale applicazione dell’indice IA.
Non vengono remunerati guasti dell’impianto, indisponibilità proprie, riduzioni volontarie o semplice mancata vendita sul mercato. Inoltre, il ristoro ARERA è al prezzo zonale: da solo non garantisce necessariamente il recupero integrale di incentivi, PPA o altri ricavi contrattuali.
La mancata produzione fotovoltaica.
ARERA, il 7 agosto, ci ha fatto sapere che, per il 2025, la mancata produzione eolica è stata di circa 640 GWh, contro i 347,5 GWh del 2024 (+84%) di cui 545 GWh remunerati per un costo di circa 32 milioni di euro.
Il curtailment fotovoltaico, per gli impianti collegati sulle reti AT è stato di circa 162 GWh, contro i 7,5 GWh del 2024. La remunerazione, relativa al periodo dal 1° aprile 2025 in avanti, risultava ancora «in corso di quantificazione e di erogazione». Nella primavera di quest’anno il dato preliminare della mancata produzione è già di circa 107 GWh facendo presagire un ulteriore balzo in avanti del curtailment.
Complessivamente il curtailment è stato di circa 802 GWh a cui vanno aggiunti ulteriori 52 GWh distaccati tramite RIGEDI, RIduzione della GEnerazione DIstribuita, una procedura di emergenza con cui Terna può far ridurre o interrompere temporaneamente la produzione degli impianti rinnovabili collegati alle reti di distribuzione in media tensione (MT), quando la quantità di energia immessa rischia di compromettere la sicurezza del sistema elettrico. Un caso tipico è una giornata festiva primaverile in cui il consumo può essere basso mentre la produzione fotovoltaica è molto elevata. Terna utilizza prima gli ordinari strumenti di mercato, riduce gli impianti controllabili in AT e, se questo non basta, può attivare RIGEDI sugli impianti in MT.
Fotovoltaico ed eolico possono essere connessi a tutti i livelli di tensione, e il trattamento del curtailment cambia in funzione del tipo di ordine impartito, non soltanto della fonte. Il fotovoltaico domestico e piccolo commerciale è prevalentemente in bassa tensione (BT), gli impianti fotovoltaici medi sono normalmente in MT mentre i grandi parchi fotovoltaici ed eolici sono connessi in AT anche se esistono impianti eolici in MT e mini/microeolico in BT. Chi viene retribuito? Per quanto abbiamo visto per gli impianti collegati in AT la mancata produzione riconosciuta è remunerata, in linea generale, al prezzo zonale MGP. RIGEDI è un meccanismo emergenziale distinto che riguarda eolico e fotovoltaico con potenze superiori a 100 kW connessi in MT dove l’energia tagliata non viene tuttavia automaticamente remunerata come mancata produzione. Per i piccoli impianti in BT normalmente non è prevista nessuna remunerazione, a meno che esista un ordine esplicito remunerabile o uno specifico contratto.
Curtailment: scenari al 2030.
Questa lunga premessa è funzionale a comprendere la possibile evoluzione dell’entità del curtailment delle rinnovabili intermittenti nei prossimi anni. Lo scenario proposto analizza la potenza installata in Germania e Spagna, ed il corrispondente curtailment nei precedenti 5 anni, e descrive come potrebbe aumentare in Italia nei prossimi anni, fino al 2030, nell'ipotesi che a quella data la potenza eolica, come previsto dal PNIEC, raggiunga i 28,1 GW.
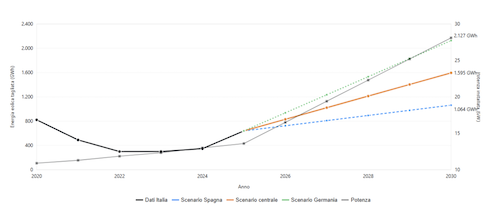 Fig. 1. Curtailment eolico, storico (2020-2025) e scenari. Dati AEE/REE e Bundesnetzagentur/SMARD.
Quello proposto nel grafico di Fig. 1 è uno scenario parametrico, piuttosto che una previsione, dove ogni GW aggiuntivo genera 29,2 gigawattora (GWh) di tagli nello scenario “Spagna”, 102,5 GWh nello scenario “Germania” con una stima centrale di 65,9 GWh/GW. Al 2030 risulterebbero tagliati circa 1.064 GWh nello scenario spagnolo, 1.595 GWh nello scenario centrale e 2.127 GWh in quello tedesco. È necessario considerare che il modello non incorpora nuovi elettrodotti, accumuli o modifiche di mercato, che potrebbero ridurre sensibilmente i tagli. Tuttavia, è opportuno anticipare una considerazione che approfondiremo nella seconda parte, la batteria non elimina il curtailment: può farlo se si verificano una rigida serie di condizioni come trovarsi nella zona giusta, avere capacità disponibile e poter caricare proprio nelle ore in cui si verifica l’eccedenza.
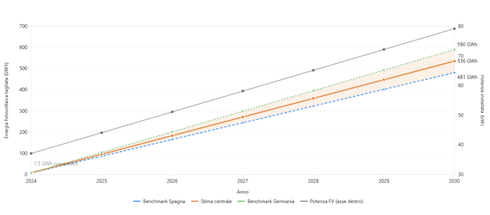 Fig. 2. Possibile crescita del curtailment fotovoltaico al 2030. Dati ARERA, Terna, SMARD, Bundesnetzagentur.
Analogamente per il fotovoltaico, con una crescita lineare da 37,1 GW nel 2024 a 79,2 GW nel 2030, il modello restituisce 481–590 GWh/anno di curtailment nel 2030, con stima centrale di 536 GWh. È uno scenario basato sulle intensità 2024 di Spagna e Germania, non una previsione: anche in questo caso valgono le precedenti considerazioni circa accumuli e potenziamenti di rete.
Uno scenario per l’eolico.
In entrambi i casi, eolico e fotovoltaico, la curva 2026–2030 va letta come uno scenario prudenziale basato sui dati di Spagna e Germania, non come un’estrapolazione statistica dello storico italiano. Appare, peraltro, non statisticamente giustificato affermare che il curtailment aumenti linearmente o esponenzialmente con la sola potenza installata: l’aspetto che va integrato nel modello è la saturazione zonale della rete AT, includendo gli interventi Terna e scenari con o senza accumuli. I dati attuali confermano infatti una forte concentrazione geografica: nel 2025 Sud e Centro-Sud hanno totalizzato rispettivamente 257 e 272 GWh di curtailment eolico, pari 529 GWh, l’83% del totale nazionale. Confermando l’ipotesi che l’aumento del curtailment sia il combinato disposto della crescita della potenza eolica associata alla saturazione di specifiche aree meridionali e centro-meridionali.
Tuttavia, entro il 2030 sono previsti interventi importanti, come il Tyrrhenian Link e l’Adriatic Link, che potrebbero aumentare la capacità di scambio e modificare le soglie di saturazione. Pertanto, la relazione risultante non sarebbe necessariamente lineare né propriamente esponenziale, avrebbe più probabilmente una forma a soglia e poi convessa per descrivere l’unione di comportamenti geometrici distinti in successione. Infatti, finché esiste capacità residua di rete, nuovi GW installati causano un limitato curtailment, successivamente, superata la soglia di saturazione, il curtailment cresce rapidamente, qualora entrassero in esercizio nuove linee e accumuli, la soglia si sposta e la curva può temporaneamente appiattirsi.
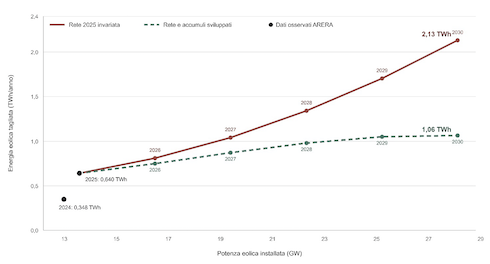 Fig. 3. Scenario illustrativo dell’andamento del curtailment eolico in due scenari di saturazione della rete in Italia. Da 13,8 GW nel 2025 a 28,1 GW nel 2030.
La curva rossa del grafico di Fig. 3 rappresenta lo scenario di stress nell’ipotesi che la rete resti invariata mentre la curva verde rappresenta uno scenario infrastrutturale con rete e accumuli sviluppati secondo i programmi al 2030 nell’ipotesi che rete ed accumuli riducano progressivamente del 50% il curtailment al 2030. Il confronto fra queste due curve permette di stimare quanta parte del curtailment verrebbe evitata dagli interventi di rete.
Curtailment: scenari al 2035.
Se ai valori di capacità installata al 2030 che abbiamo usato, circa 79,3 GW fotovoltaici e 28,1 GW eolici, che coincidono con lo scenario PNIEC Policy, sostituiamo gli scenari ufficiali Terna–Snam al 2035, che prevedono una potenza installa di 95 GW di fotovoltaico e 33,8 GW di eolico, è necessario introdurre nello scenario anche l’energia fotovoltaica che concorre alla saturazione delle stesse zone e che può influire anche sul curtailment dell’eolico.
È opportuno porre l’attenzione sul curtailment fotovoltaico poiché la crescita osservata in questi tre anni indica il potenziale superamento di una soglia di saturazione: fra 2024 e 2025 la potenza fotovoltaica è cresciuta di circa il 17%, e l’energia tagliata (in alta tensione) è aumentata di oltre 21 volte. Sono comparsi anche 52 GWh di distacchi della generazione distribuita in MT che, per quanto non sia stata pubblicata da ARERA la suddivisione per fonte, indica come il curtailment fotovoltaico 2025 sia compreso tra 162 GWh e 214 GWh (quest’ultimo valore nell’ipotesi che tutti i 52 GWh MT siano fotovoltaici).
Nello scenario di Fig. 4 viene pertanto incorporata implicitamente anche l’interazione tra eolico e fotovoltaico nelle ore di congestione. Le curve non rappresentano previsioni probabilistiche. Lo scenario di stress superiore (curva rossa) estrapola una saturazione fortemente non lineare della rete ed è riportato come limite esplorativo. Lo scenario centrale (curva azzurra) deriva dalle proiezioni separate di eolico e fotovoltaico. Lo scenario con infrastrutture (curva verde) applica allo scenario centrale una riduzione del curtailment del 50% nel 2030 e del 65% nel 2035, assumendo il progressivo sviluppo di rete, accumuli e flessibilità.
 Fig. 4. Curtailment eolico e fotovoltaico in Italia: scenari esplorativi al 2030 e 2035.
Lo scenario non è una previsione ma si limita a evidenziare quanto il curtailment possa diventare elevato qualora la crescita di rete, accumuli, domanda flessibile e interconnessioni non si accompagni quella delle FER intermittenti, dimostrando tangibilmente la crescente irrilevanza del prezzo all’ingrosso come indicatore dei costi sottostanti dell’energia in proporzione ai costi di stabilizzazione della rete.
Il tema fondamentale infatti rimangono i costi, anche quando viene accumulata, l’energia non diventa gratuita. Come vedremo una batteria può recuperare energia che altrimenti sarebbe tagliata; tuttavia, non solo non la rende gratuita ma nemmeno economica.
- Login o registrati per inviare commenti
Immaginando
Quel che c'è da sapere
di Carlotta Basili
- Regolamento metano: il Parlamento UE vota per un rinvio di tre anni
- Metano: consultazione UE sui nuovi modelli di reporting
- Rifiuti: nella revisione dell’ETS l’estensione alla termovalorizzazione
- Quote di emissione: le novità per industria, edifici e trasporti
- DL Ambiente: semplificato l’utilizzo del CSS-combustibile negli impianti industriali
- Emissioni: ISPRA stima un calo dell’1,5% nel 2026
Ultimi articoli
Social menu


L'Astrolabio
Periodico di informazione sull’energia, l’ambiente e le risorse
Testata registrata presso il Tribunale di Roma
Aut. Trib. di Roma del 22/04/1996 n. 189
Direttore Responsabile: Aurelio Candido
Redazione e Amministrazione:
Via Ippolito Nievo 62 -
00153 Roma - Tel. 06.6868289
06.6875308

l'Astrolabio © 2015
ISSN 2421-2474
l'Astrolabio è un progetto editoriale di Amici della Terra